El flex living supera en 2026 la inversión de todo 2025 y sitúa la regulación como su principal freno
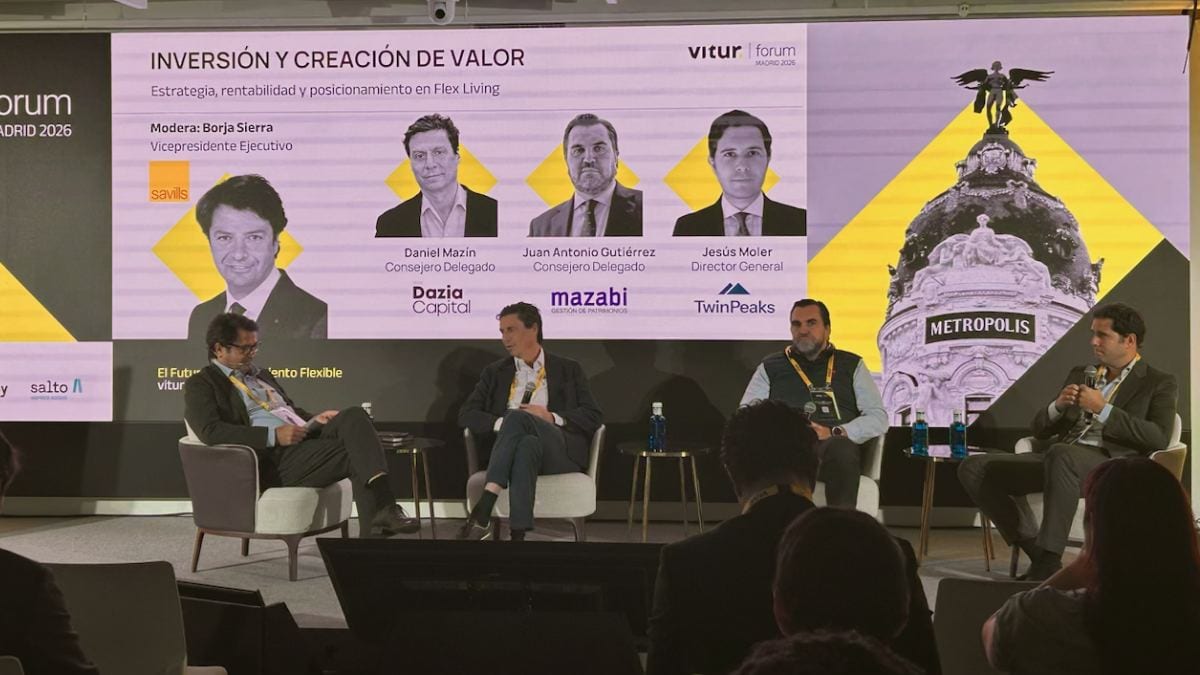
El sector del flex living ha superado en los primeros diez meses de 2026 el volumen de inversión registrado durante todo el año anterior. Según datos presentados por Savills en Vitur Forum Madrid, la inversión acumulada alcanza los 677 millones de euros, frente a los 648 millones de 2025. La cifra confirma el apetito inversor por esta modalidad de alojamiento de media estancia, pero el encuentro, que reunió a más de 300 profesionales de la inversión, la operación y las administraciones públicas, dejó un aviso claro: la incertidumbre regulatoria y fiscal se ha convertido en el principal freno para nuevas operaciones.
Cifras récord y consolidación del sector
El volumen invertido en flex living en España durante 2026 asciende a 677 millones de euros, superando así los 648 millones registrados en todo 2025. El dato fue presentado por la consultora Savills durante el Vitur Forum Madrid, un encuentro sectorial que sirvió de marco para analizar la evolución de un mercado en plena transformación.
Madrid concentra el 85% del volumen invertido, lo que confirma el peso de la capital como principal polo de atracción para este tipo de activos. El crecimiento no solo se percibe en las cifras globales, sino también en el perfil de las inversiones. Los fondos de inversión aportan el 59% del volumen analizado, frente al 41% que corresponde a los desarrolladores. Este dato refleja una mayor presencia de capital institucional en un segmento que tradicionalmente había estado liderado por los promotores.
Uno de los cambios más significativos es el creciente peso de los activos operativos y estabilizados. Estos inmuebles representaban el 7% del volumen invertido en 2024, una proporción que aumentó hasta el 30% en 2025 y que en 2026 ya alcanza el 36%. La evolución apunta a un mercado cada vez más maduro, en el que la compraventa de producto en funcionamiento empieza a ser relevante y ofrece referencias de valoraciones más fiables.
La incertidumbre normativa frena operaciones
A pesar de las buenas cifras, los participantes en el foro coincidieron en que la falta de un marco normativo y fiscal estable dificulta la planificación de los proyectos y puede frenar nuevas operaciones. Carlos Pérez-Lanzac, fundador de Vitur, resumió la situación durante la clausura del encuentro: «Hay demanda y va a seguir creciendo», pero «lo que hoy pesa más de lo deseable es la gobernanza y la normativa».
El ejecutivo fue más allá al describir los últimos meses como «una montaña rusa» normativa. «Los cambios normativos de los últimos meses han sido una montaña rusa y creo que será el cuello de botella», afirmó. Entre las consecuencias directas, señaló que la incertidumbre ha llegado a paralizar operaciones y firmas de contratos.
El debate también puso de relieve la disparidad entre municipios. La capacidad de decisión de los ayuntamientos puede provocar diferencias significativas entre destinos: aquellos que adapten sus normas a la realidad del mercado podrían desarrollarse más rápido que los que no lo hagan. Esta fragmentación normativa complica la estrategia de los inversores, que necesitan previsibilidad para comprometer capital a largo plazo.
Financiación, valoraciones y salidas: las claves de la inversión
La posibilidad de vender los activos sigue siendo una de las principales preocupaciones de los inversores institucionales. La falta de suficientes operaciones de compraventa dificulta establecer precios de referencia fiables y aumenta la incertidumbre sobre la rentabilidad futura de las inversiones. A ello se suma el efecto de las tasaciones sobre la financiación.
Aunque las entidades bancarias pueden ofrecer financiación equivalente al 65% del valor del activo, los participantes indicaron que el importe efectivo se queda entre el 55% y el 58%. Esa diferencia obliga a los inversores a aportar más recursos propios de los previstos inicialmente, lo que encarece el coste de capital y condiciona la viabilidad de algunos proyectos.
En el panel dedicado a la inversión también se apuntó que parte del capital que actualmente se mantiene al margen de la vivienda residencial en alquiler podría encontrar en el flex living una alternativa. Sin embargo, los ponentes advirtieron de que los precios en España ya son elevados y de que los inversores internacionales comparan las oportunidades con las disponibles en Italia, Alemania y Francia, donde el mercado ofrece otros niveles de rentabilidad.
Reestructuración empresarial y llegada de grupos hoteleros
El sector prevé cambios en su estructura empresarial. Los operadores apuntan hacia una mayor concentración, con compañías de mayor tamaño y menos empresas locales. Según las opiniones recogidas en el foro, algunos promotores sitúan entre 200 y 500 unidades el tamaño ideal de un edificio destinado a este modelo de alojamiento, lo que ya condiciona el diseño de nuevos proyectos.
Además, se espera la entrada de grupos hoteleros, atraídos por el volumen de inversión que ya mueve el negocio de los alojamientos y los servicios asociados. Según Pérez-Lanzac, «la oferta se está adaptando» y será cada vez «más sofisticada», con operadores más especializados y una mayor importancia de la marca. Esta evolución podría acelerar la profesionalización del sector y atraer capital adicional.
El flex living, una modalidad de alojamiento que ofrece viviendas amuebladas para estancias temporales, se beneficia de una demanda que no deja de crecer. La Comunidad de Madrid, donde más de 100.000 personas al año necesitan residir temporalmente, defiende la colaboración entre las administraciones y el sector privado. M.ª José Piccio-Marchetti, directora general de Vivienda y Rehabilitación, afirmó que el papel de la Administración debe ser «escuchar y comprender al sector privado, compartir conocimiento y ser un facilitador».
Fiscalidad y marco europeo
La fiscalidad ocupó un lugar destacado en esta edición del foro, que incorporó por primera vez un panel específico sobre tributación. En él se analizaron las medidas anunciadas en relación con el IVA y el impuesto sobre bienes inmuebles (IBI), así como sus posibles efectos sobre los propietarios y los operadores de alojamientos temporales.
El representante de la Comisión Europea explicó que la propuesta de reglamento sobre vivienda asequible, presentada en septiembre y todavía en negociación en el Parlamento Europeo y el Consejo, no prohíbe los apartamentos turísticos ni obliga a las administraciones a adoptar medidas restrictivas. La iniciativa plantea un marco común y establece que las posibles limitaciones deberán apoyarse en datos oficiales, aplicarse en zonas declaradas tensionadas y ser proporcionadas. Además, contempla de forma preliminar fórmulas como el coliving y el flex living.
El mensaje compartido durante el encuentro fue claro: la demanda y el interés inversor ofrecen oportunidades para el flex living, pero su crecimiento dependerá también de que exista un entorno regulatorio previsible que permita desarrollar proyectos, financiar activos y atraer capital a largo plazo. La combinación de cifras récord de inversión y advertencias sobre la regulación dibuja un sector en un momento clave, con oportunidades reales pero con una sombra de incertidumbre que planea sobre su futuro.
Sigue leyendo
- inversion-inmobiliariaLa socimi Elaia Investment convoca una junta para aprobar su disolución y salir de BME Growth
- inversion-inmobiliariaIkesa RE: la escasez de vivienda libre impulsa a particulares hacia los activos ocupados y los NPLs
- inversion-inmobiliariaLimehome fija en 25.000 las unidades bajo contrato para 2030 y acelera en España con 2.500 ya firmadas
- inversion-inmobiliariaLa inversión inmobiliaria sanitaria en España supera los 900 millones hasta septiembre